Muito da discussão sobre reforma tributária na hotelaria tem se concentrado nos efeitos mais diretos: custos, preços, carga fiscal e repasse ao consumidor. Essa análise é necessária, mas talvez não seja a única consequência relevante para o setor.
Na hotelaria corporativa, a mudança pode tocar em um ponto menos visível: a redução de uma barreira que, durante anos, ajudou os hotéis a se protegerem da migração de parte da demanda para os STRs, os imóveis de curta permanência.
Quando uma empresa envia um colaborador para uma viagem corporativa, ela assume algumas responsabilidades fundamentais: garantir sua segurança, viabilizar seu deslocamento, assegurar sua alimentação e providenciar sua hospedagem. A hospedagem entra nesse conjunto como uma decisão operacional, mas também como uma decisão de compliance.
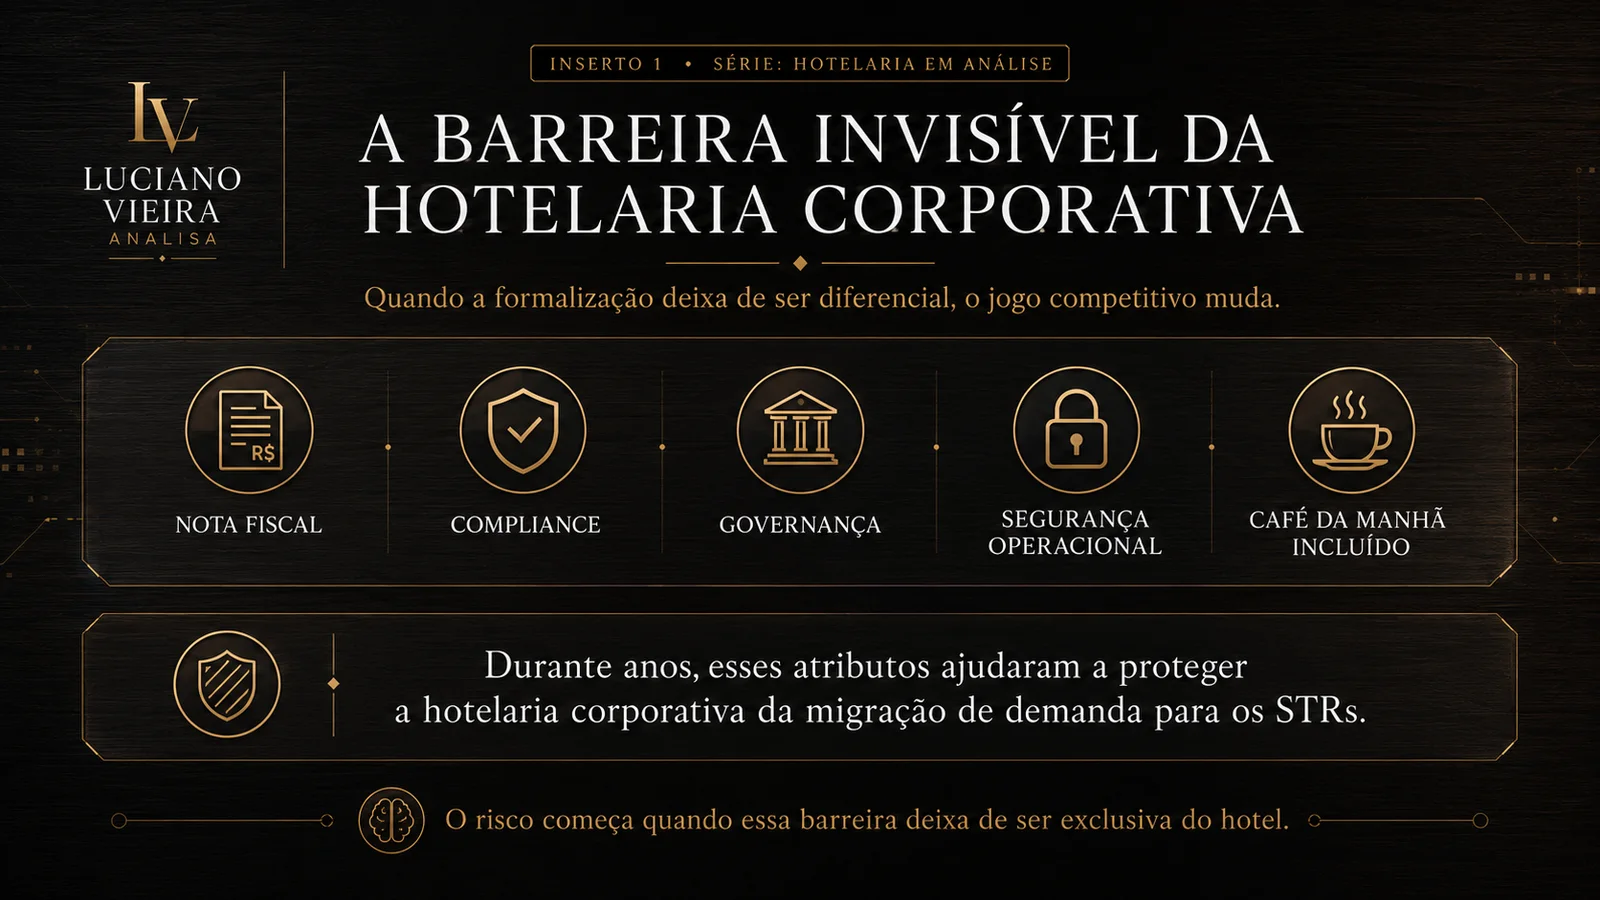
Historicamente, a hotelaria se encaixou bem nesse ambiente. Hotéis oferecem contratos corporativos, faturamento estruturado, documentação fiscal, padrões mínimos de atendimento, segurança operacional e, em muitos casos, uma solução parcial para alimentação por meio do café da manhã incluído na diária.
Esses atributos são tão naturais para o hotel que muitas vezes deixam de ser percebidos como vantagem competitiva. Mas foram, durante anos, uma barreira silenciosa.
A Lei Complementar 214/2025 não deve ser lida apenas como uma alteração tributária. Ao prever que determinadas operações de curta permanência em imóveis residenciais sejam tributadas, para fins de IBS e CBS, pelas mesmas regras aplicáveis à hotelaria, ela aproxima parte desse mercado de uma lógica fiscal mais formalizada. A lei trata de locação, cessão onerosa ou arrendamento de imóvel residencial por contribuinte sujeito ao regime regular, com período não superior a 90 dias ininterruptos.
Isso não significa que todo STR passa a ser hotel. Também não significa que todos os imóveis de temporada estarão automaticamente aptos a atender empresas. A mudança é mais específica, mas sua consequência competitiva pode ser ampla: parte do mercado de curta permanência passa a ter condições de entrar em um ambiente fiscal e documental mais próximo daquele que sempre foi dominado pela hotelaria.
Quando isso acontece, a burocracia deixa de proteger tanto quanto antes.
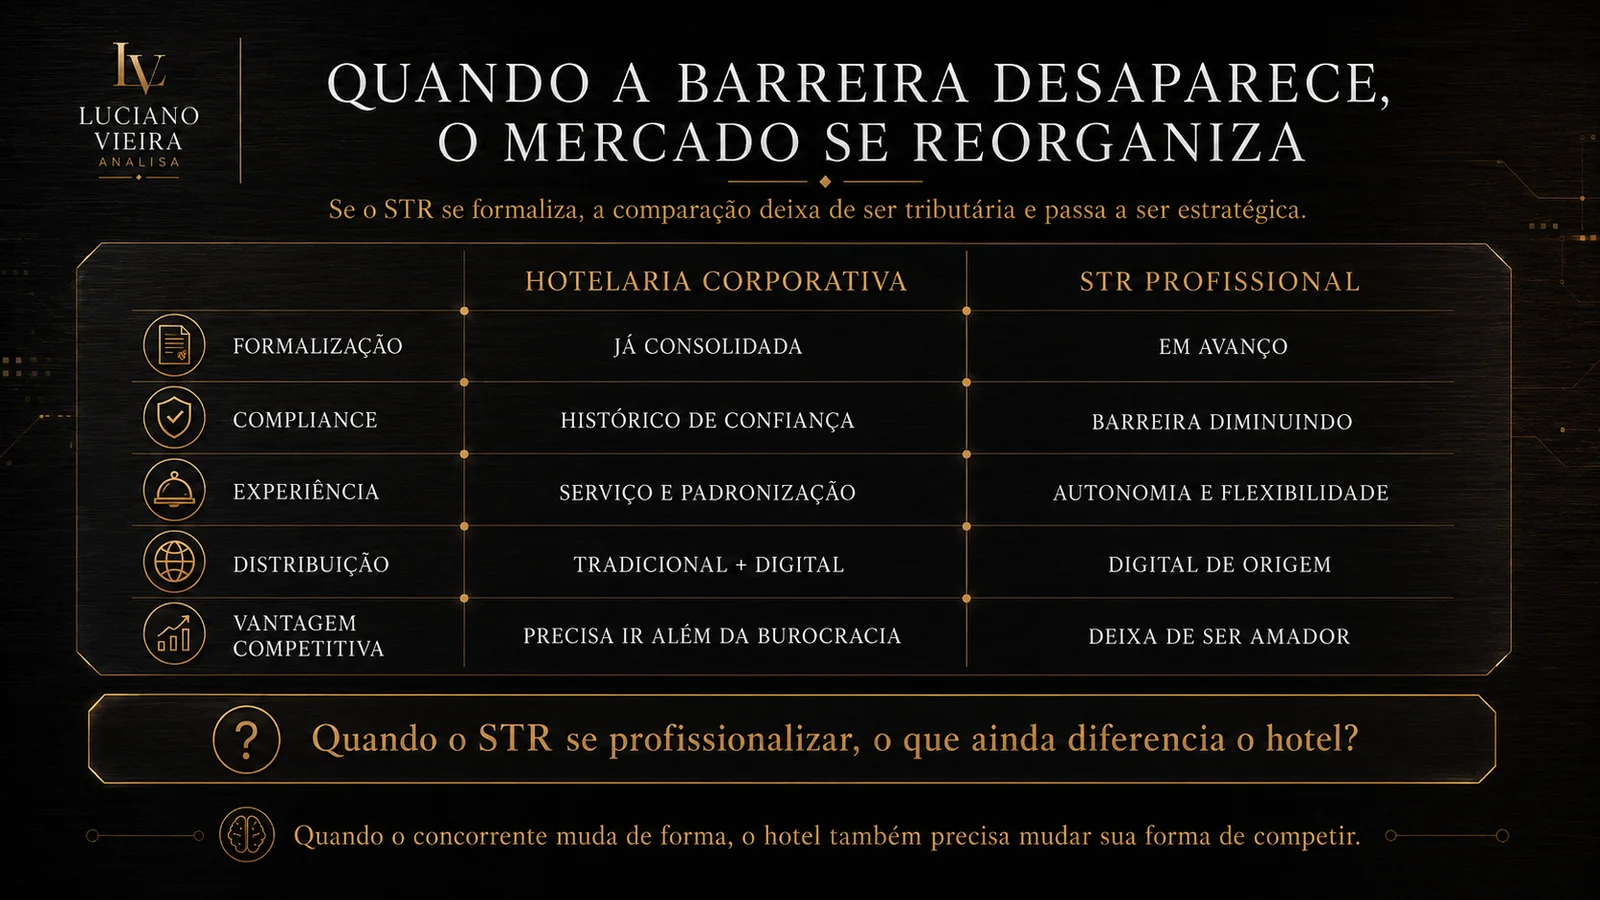
Durante anos, nota fiscal, contrato, governança, segurança e prestação de contas funcionaram como filtros. Muitas empresas podiam até considerar alternativas residenciais em viagens pessoais, mas encontravam dificuldades para incorporá-las formalmente à política corporativa. Se o STR profissional passa a cumprir parte dessas exigências, a comparação deixa de ser apenas tributária. Passa a ser estratégica.
A pergunta muda: se o concorrente também consegue se formalizar, o que ainda diferencia o hotel?
A resposta não pode depender apenas de documento, nota ou contrato. Precisa aparecer na proposta de valor, no serviço, na experiência, no relacionamento corporativo, na distribuição, na tecnologia, na reputação, na segurança operacional e na inteligência comercial.
O risco para a hotelaria não está no apartamento de temporada improvisado. Esse modelo enfrenta limites claros de governança, padronização, atendimento e autorização. O risco mais relevante está no surgimento de um produto híbrido: residencial na forma, profissional na operação e digital na distribuição.
Esse produto pode não ter a mesma estrutura de um hotel tradicional. Mas também pode operar com outro nível de custo, outra lógica de atendimento e outra proposta de autonomia. Se conseguir entregar localização, preço, conveniência, controle de acesso, suporte, documentação e previsibilidade, passa a disputar uma parte real da demanda corporativa.
Há uma segunda transformação acontecendo ao mesmo tempo. Não é fiscal. É comportamental.
Parte das gerações que hoje ocupa posições de coordenação, gestão e liderança cresceu em um ambiente profundamente digital. São consumidores acostumados a resolver quase tudo sem intermediação humana direta: compram sem vendedores, pagam sem caixas, usam bancos sem agências, chamam transporte sem telefonema e resolvem problemas por aplicativo.
Para muitos desses usuários, a ausência de contato humano deixou de ser sinal de serviço inferior. Em várias situações, passou a representar autonomia, rapidez, privacidade e simplicidade.
Essa é uma das lógicas sobre as quais muitos STRs foram construídos. Controle de acesso digital, check-in remoto, fechaduras inteligentes, suporte virtual e processos automatizados não aparecem como improviso para esse público. Aparecem como conveniência.
Enquanto parte da hotelaria ainda discute como digitalizar sua jornada, muitos desses produtos já nasceram digitais. Isso não elimina a força dos hotéis. A hotelaria continua oferecendo atributos difíceis de replicar: operação presencial, padronização, serviços, estrutura, hospitalidade, gestão de exceções e relacionamento.
Mas esses atributos precisam ser percebidos pelo cliente corporativo como valor real, não apenas como tradição do setor.
Se a formalização dos STRs avançar, se novos produtos imobiliários forem concebidos desde a origem para curta permanência e se os usuários corporativos continuarem valorizando experiências mais autônomas, a hotelaria não poderá competir apenas com as vantagens que a protegeram no passado.
O debate sobre a reforma tributária, portanto, não deveria se limitar a quem pagará mais ou menos imposto. A discussão mais estratégica está em entender como uma mudança fiscal, regulatória, imobiliária e comportamental pode alterar o equilíbrio entre diferentes modelos de hospedagem.
Quando uma barreira deixa de ser exclusiva, o mercado não continua igual. Ele se reorganiza.
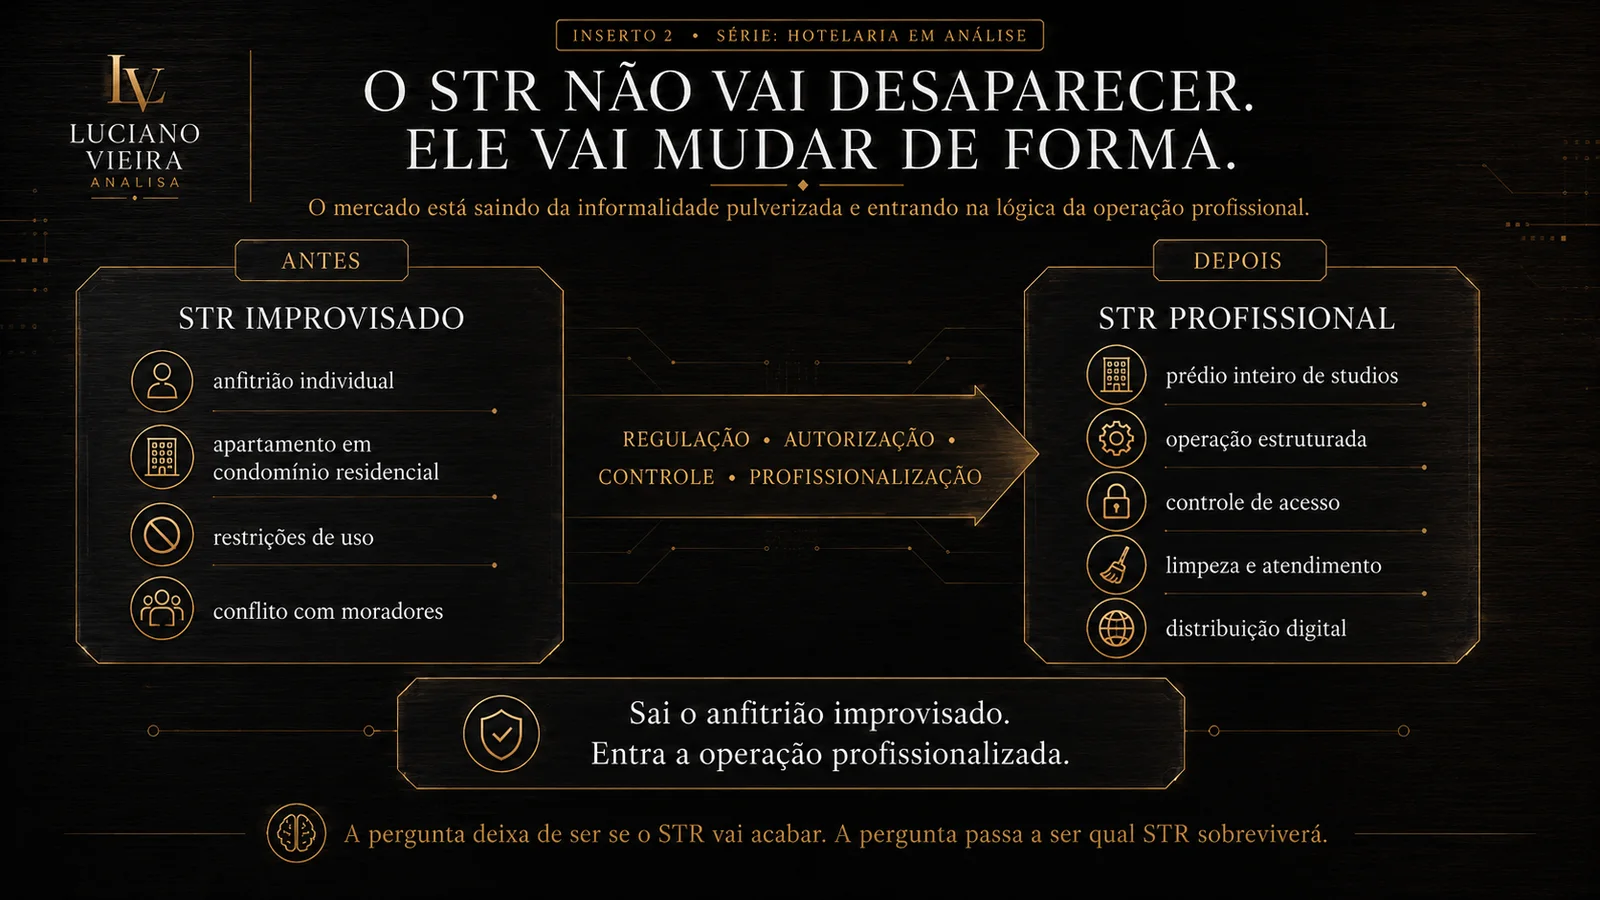
O STR não deve desaparecer. A tendência mais plausível é outra: ele muda de forma.
Esse movimento já aparece em outras frentes regulatórias. Em maio de 2026, o Superior Tribunal de Justiça definiu que a oferta de imóvel em plataformas como Airbnb, quando houver destinação residencial no condomínio, exige alteração aprovada em assembleia por pelo menos dois terços dos condôminos.
A decisão reforça uma tendência que não se limita ao Brasil. Berlim exige autorização para uso de moradia com finalidade diferente da residencial, incluindo locações repetidas por dias ou semanas como hospedagem turística. Nova York adotou regras de registro para locações de curta duração, com forte restrição prática à locação de apartamentos inteiros por períodos inferiores a 30 dias. Paris reduziu para 90 dias o limite anual de locação turística da residência principal. Barcelona anunciou a intenção de não renovar, em 2028, as licenças de apartamentos turísticos.
O padrão é claro. O STR improvisado, dependente da tolerância de condomínios residenciais, tende a enfrentar mais pressão. O STR profissional, desenhado desde a origem para operar como hospedagem, pode ganhar espaço exatamente porque nasce mais preparado para registro, autorização, controle, padronização e fiscalização.
Essa profissionalização não é apenas uma hipótese. Estudos sobre o setor já identificam a transição de uma atividade associada à economia do compartilhamento para uma indústria conduzida por gestores profissionais e operadores corporativos de curta permanência.
Para a hotelaria, esse é o alerta.
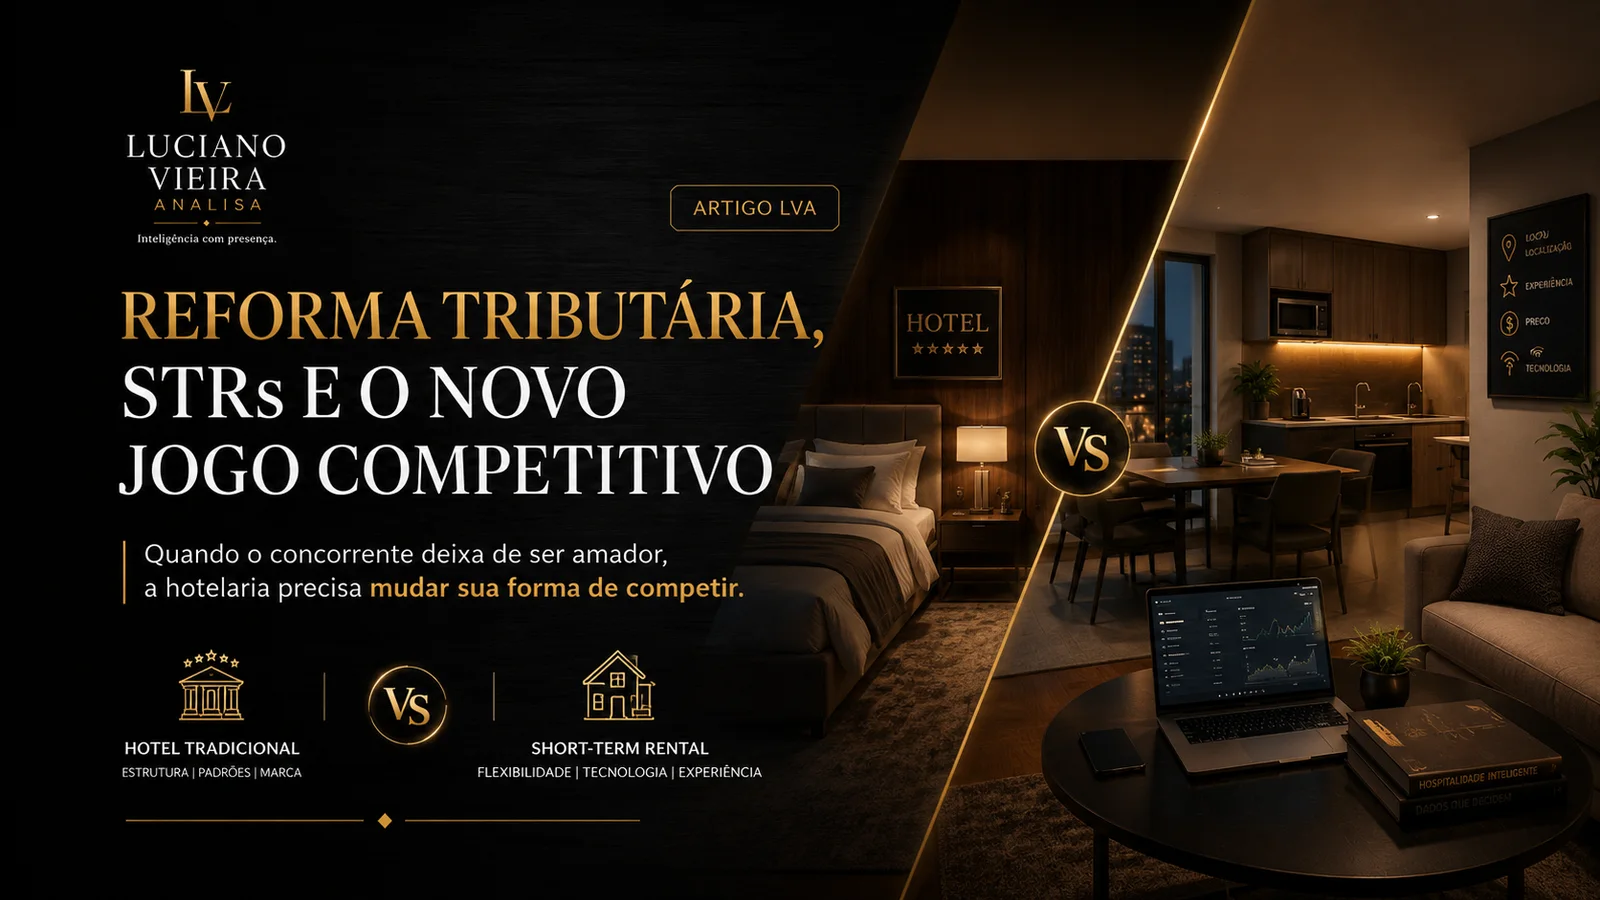
Durante muito tempo, o hotel competiu contra um STR fragmentado, amador, dependente de anfitriões individuais e limitado por problemas de governança. Agora começa a surgir outro tipo de concorrente: mais formalizado, mais profissional, mais digital e mais capaz de conversar com demandas que antes pareciam naturalmente protegidas pela hotelaria.
Isso não significa que o hotel perde relevância. Significa que precisa deixar de tratar suas antigas barreiras como garantias permanentes.
A hotelaria corporativa terá de reforçar aquilo que o STR profissional ainda não entrega com a mesma consistência: serviço, previsibilidade, resposta a exceções, atendimento humano quando ele realmente importa, integração com empresas, segurança operacional, controle de qualidade, alimentação, eventos, relacionamento e inteligência comercial.
A disputa deixa de ser entre hotel e apartamento e passa a ser entre modelos capazes de resolver a viagem corporativa com menos atrito, mais controle e melhor percepção de valor.
Quando o concorrente muda de forma, o hotel também precisa mudar sua forma de competir.
Luciano Vieira Analisa. Inteligência com presença.
Fontes consultadas
BRASIL. Lei Complementar nº 214, de 16 de janeiro de 2025. Institui o IBS, a CBS e o Imposto Seletivo.
SUPERIOR TRIBUNAL DE JUSTIÇA. Oferta de imóvel em plataformas como Airbnb exige aprovação do condomínio, define Segunda Seção. STJ, 7 maio 2026.
COCOLA-GANT, Agustín; JOVER, Jaime; CARVALHO, Luís; CHAMUSCA, Pedro. Corporate hosts: the rise of professional management in the short-term rental industry. Tourism Management Perspectives, 2021.
VILLE DE PARIS. Regras para locação turística mobiliada e redução do limite anual para residência principal.
SERVICE BERLIN. Regras de autorização para uso de moradia como locação turística ou hospedagem de curta permanência.
NEW YORK CITY COUNCIL. Local Law 18, Short Term Rental Registration Law.
AJUNTAMENT DE BARCELONA. Medidas de gestão turística e intenção de não renovação das licenças de apartamentos turísticos em 2028.
Comentários
O que esta análise despertou em você?
Os comentários enviados aparecem publicamente nesta página.
Carregando comentários…