Muitos hoteleiros acompanharam a notícia de que mais de 1.400 empresas hoteleiras e de hospedagem espanholas estão preparando uma ação coletiva contra a Booking.com. Elas questionam possíveis prejuízos associados às antigas cláusulas de paridade tarifária e a outras condições comerciais praticadas ao longo dos anos.
A mobilização ainda não chegou aos tribunais. Está em fase de organização, coleta de documentos e tentativa de resolução extrajudicial, com possibilidade de que a ação seja apresentada em 2027. A Booking contesta as acusações e sustenta que os hotéis não demonstraram os prejuízos alegados.
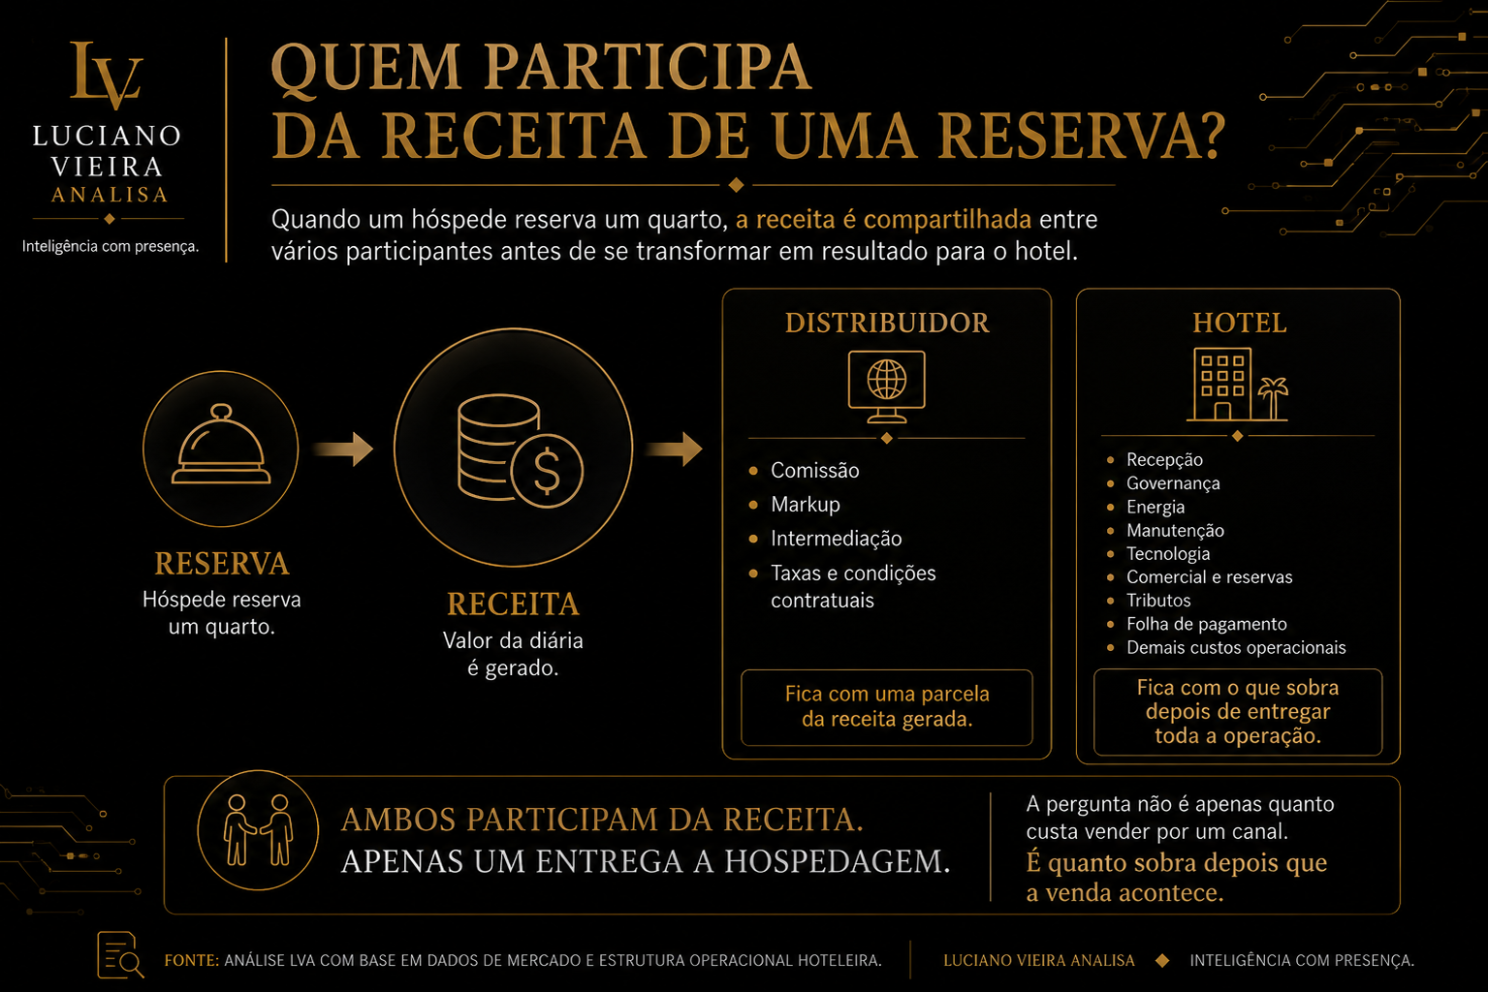
A dimensão do movimento trouxe novamente para o centro da discussão a relação entre hotéis e grandes distribuidores. Mas a pergunta que fica para a operação é mais direta: o hotel continua dono do quarto, mas quanto da receita gerada por esse quarto permanece realmente sob seu controle?
A notícia me fez lembrar de uma conversa que tive, alguns anos atrás, com o representante de uma grande operadora de turismo. Durante aquela conversa surgiu um número que me chamou a atenção: alguns contratos trabalhavam com markups próximos de 33% sobre a tarifa líquida negociada com o hotel.
Naquele momento, não questionei o modelo. Distribuição tem custo. Intermediação gera valor e visibilidade. Vender por meio de terceiros sempre fez parte da hotelaria.
Mas aquele percentual permaneceu na minha cabeça.
Mais tarde, resolvi fazer algumas contas para compreender quanto do valor pago pelo cliente permanecia efetivamente no hotel depois que os participantes daquela venda recebessem suas partes.
Se o hotel possui uma tarifa pública de R$ 320,00 e a operadora trabalha com markup de 33% sobre a tarifa líquida, aproximadamente R$ 79,40 ficam com a operadora e R$ 240,60 chegam ao hotel.
Esse número, isoladamente, ainda não diz se o canal é bom ou ruim. Ele só começa a revelar alguma coisa quando entra na economia completa da venda. Se o custo operacional estimado daquela unidade habitacional estiver próximo de R$ 240,00, por exemplo, a margem direta da hospedagem praticamente desaparece antes mesmo de considerar outras camadas de custo, risco e estrutura.
Em termos práticos, nesse cenário específico, o hotel quase não reteve resultado para hospedar o cliente, servir café da manhã, manter a estrutura disponível e sustentar as comodidades do empreendimento.
Distribuir uma reserva custa. Entregar a hospedagem também. A análise começa quando o hotel mede quanto permanece depois das duas coisas.
Essa conta não torna o modelo necessariamente inadequado. Ela apenas mostra que um percentual precisa ser compreendido dentro da economia completa daquela venda antes de ser aceito como uma simples condição comercial.
Enquanto o intermediário recebe pela aquisição, distribuição e processamento daquela venda, o hotel permanece responsável pelo ativo e por toda a operação necessária para transformar uma reserva em hospedagem. Isso inclui equipe, manutenção, lavanderia, energia, tecnologia, tributos e toda a estrutura que sustenta a experiência do hóspede.
Foi dessa diferença que surgiu uma provocação:
Em que momento um canal deixa de ser apenas um parceiro comercial e passa a se comportar como uma espécie de sócio da receita gerada pelo hotel?
Não existe um percentual universal capaz de responder a essa pergunta. Um canal com custo elevado pode gerar uma demanda que o empreendimento dificilmente alcançaria sozinho, acessar mercados internacionais, reduzir períodos de baixa ocupação ou preencher um inventário que permaneceria disponível. Por isso, o percentual isolado diz pouco sobre a qualidade da relação.
A análise muda quando o hotel compara o custo da distribuição com aquilo que o canal efetivamente acrescenta. Se aquela reserva provavelmente entraria pelo canal direto, o intermediário pode estar capturando parte de uma demanda que já existia. Se o cliente não conheceria o hotel sem aquela exposição, a remuneração tem outra justificativa.
A pergunta mais útil passa a ser quanto sobra da diária depois dos custos de distribuição e dos custos variáveis necessários para entregar a hospedagem. E, principalmente, se aquele custo está comprando demanda ou apenas cedendo margem.
Em situações extremas, o empreendimento mantém a propriedade do ativo, financia a estrutura, assume o risco operacional e entrega toda a experiência, mas retém uma parcela cada vez menor do valor produzido.
A metáfora do sócio minoritário nasce daí. Não como definição jurídica, mas como forma de observar uma relação econômica em que o hotel continua dono do quarto e, progressivamente, perde participação sobre a receita que esse quarto produz.
Só que o custo individual do canal não é o único ponto a observar. Há também a dependência criada em torno dele.
Um distribuidor caro pode continuar sendo estratégico. Um canal aparentemente barato pode representar um risco maior se concentrar uma parcela excessiva da demanda. Esse segundo risco nem sempre aparece com a mesma clareza nos demonstrativos.
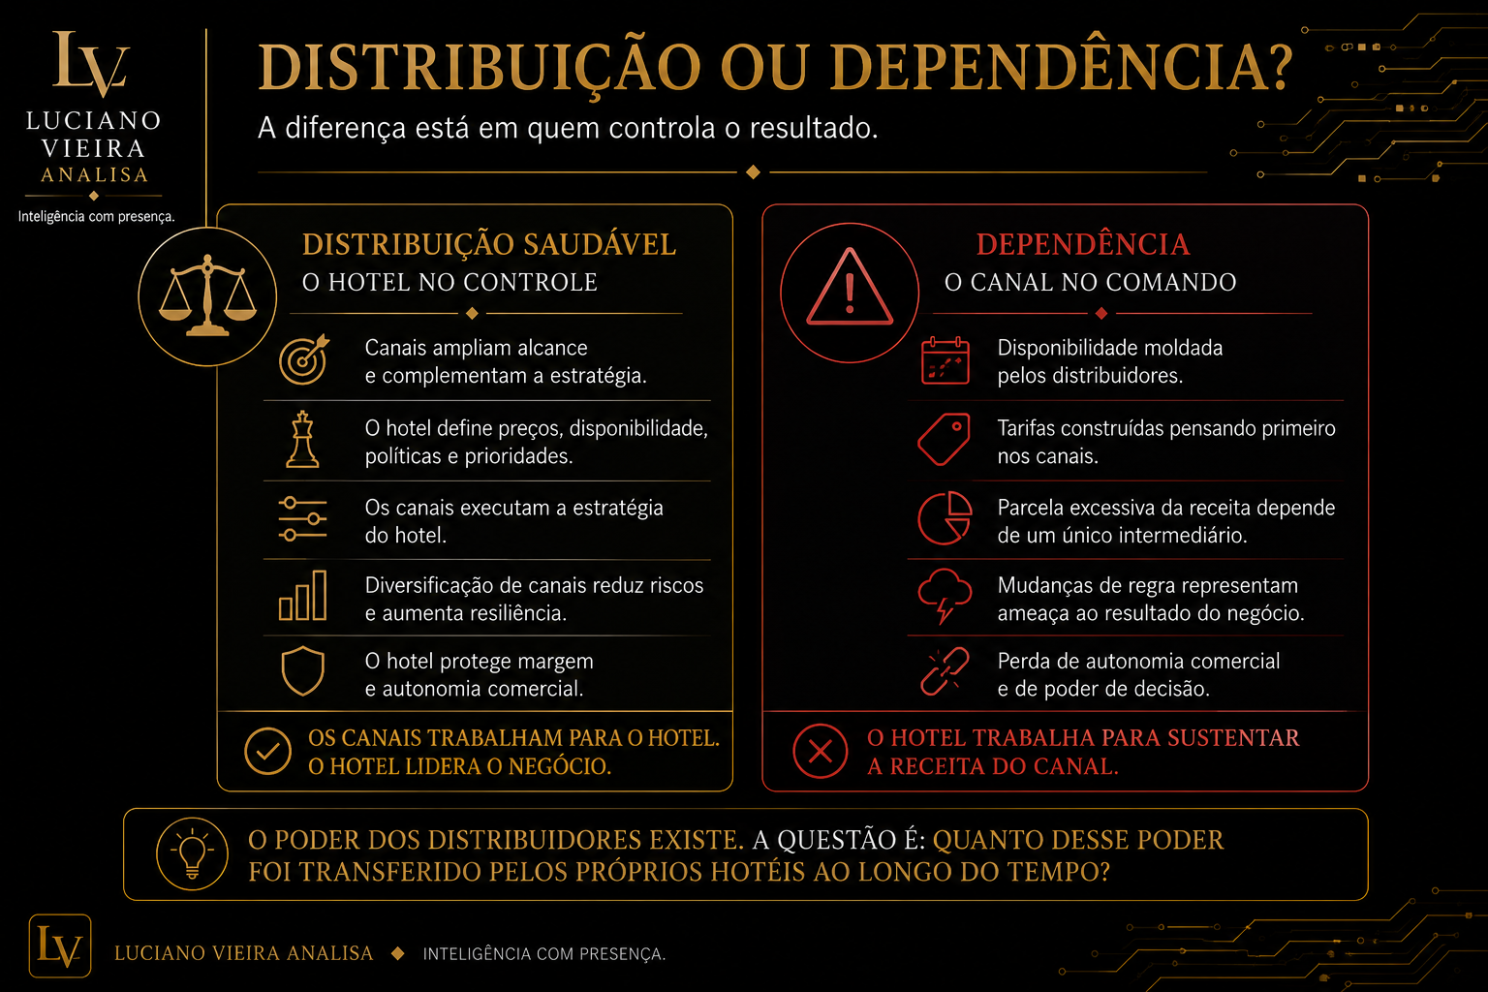
Quando a distribuição está sob controle, os canais ampliam o alcance e conectam o empreendimento a públicos que ele teria dificuldade para acessar sozinho. O hotel continua definindo posicionamento, preços, disponibilidade e prioridades comerciais.
O cenário começa a mudar quando essas decisões passam a ser tomadas primeiro em função dos distribuidores. Tarifas são construídas pensando nas condições dos canais. A disponibilidade acompanha suas necessidades. Programas de visibilidade, descontos e campanhas se acumulam enquanto o resultado líquido de cada venda recebe menos atenção.
A dependência fica evidente quando uma mudança unilateral de regra, comissão, posicionamento ou condição de exposição ameaça uma parcela relevante da receita. Nesse momento, a influência do canal já alcançou a autonomia comercial do empreendimento.
Os grandes distribuidores possuem poder de mercado. Isso não é exatamente uma descoberta. A pergunta mais desconfortável é quanto desse poder foi transferido pelos próprios hotéis ao longo do tempo.
A dependência raramente nasce de uma decisão isolada. Forma-se aos poucos. Um inventário adicional é aberto para enfrentar uma baixa ocupação. Uma campanha temporária permanece. Um desconto é acumulado sobre outro. O canal cresce, a participação da venda direta diminui e, em algum momento, o hotel percebe que já não consegue reduzir aquela fonte de demanda sem comprometer o resultado.
Perder autonomia pode acontecer silenciosamente. Recuperá-la costuma exigir tempo, investimento e disposição para atravessar a transição.
É justamente por isso que transformar intermediários em vilões me parece pouco útil.
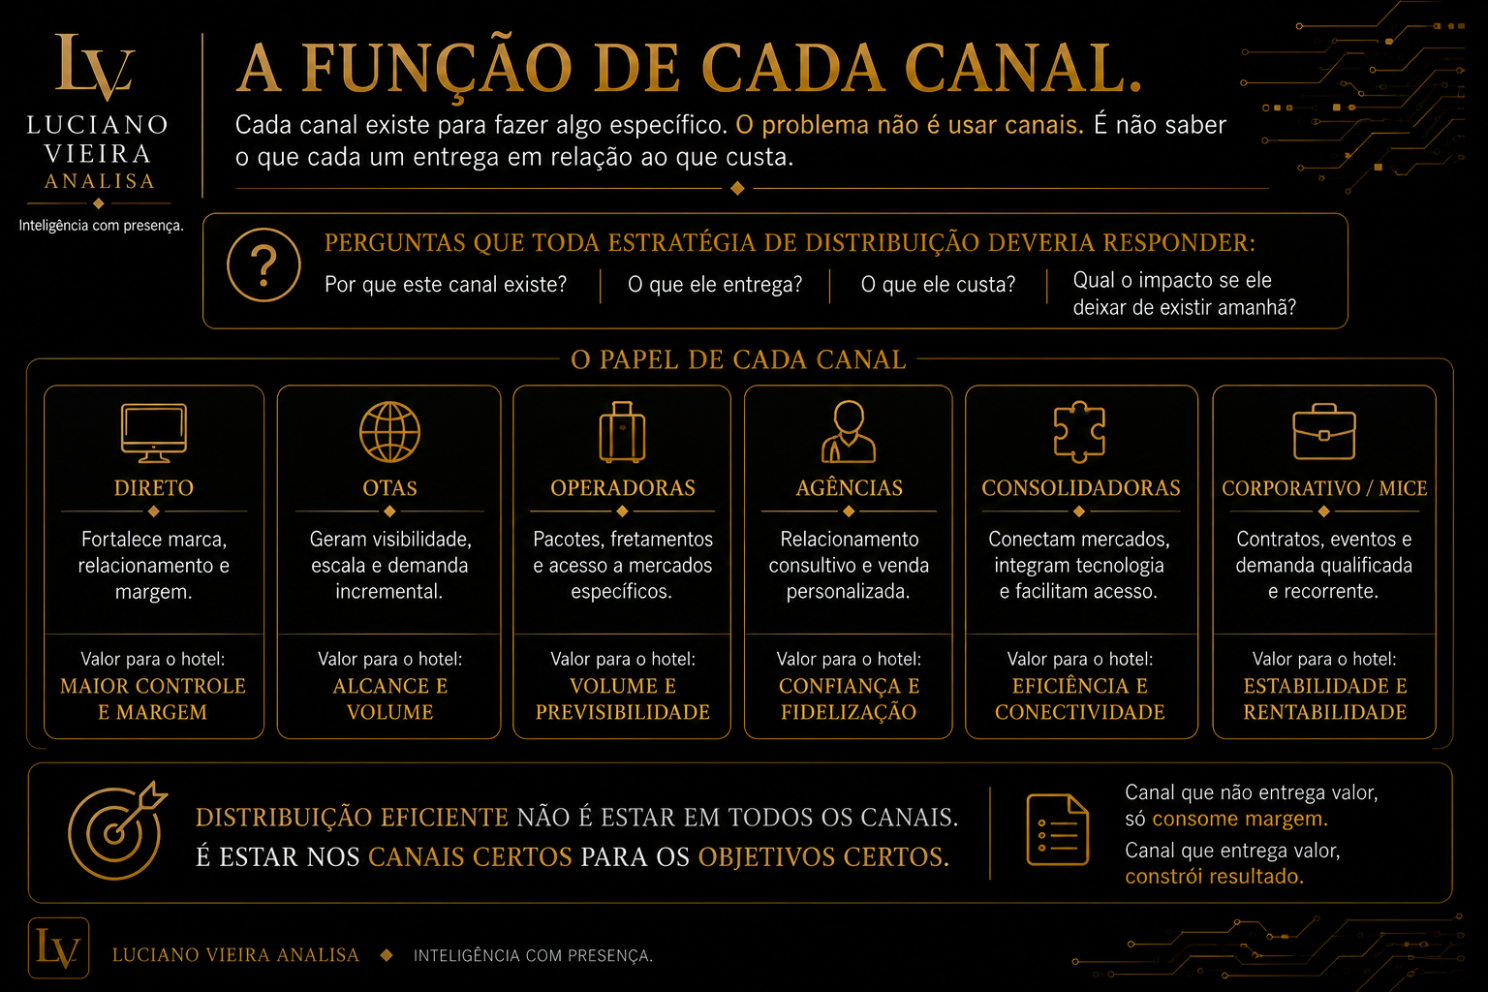
OTAs, operadoras, consolidadoras e agências cumprem funções legítimas dentro da distribuição hoteleira. Investem em tecnologia, aquisição de clientes, meios de pagamento e presença em mercados que muitos hotéis dificilmente conseguiriam acessar individualmente.
O problema não está na existência desses canais. Está em utilizá-los sem saber qual função cumprem dentro da estratégia.
Muitos permanecem abertos simplesmente porque sempre estiveram. Comissões, descontos e condições são renovados porque se tornaram rotina. O inventário continua sendo distribuído sem que a origem da demanda, o custo total da venda e a concentração recebam a mesma atenção.
Uma estratégia de distribuição deveria conseguir responder a perguntas bastante objetivas: por que este canal existe, qual demanda acrescenta, quanto custa a venda completa e o que aconteceria se ele deixasse de operar amanhã?
A última talvez seja a mais reveladora. Se a retirada de um canal ameaça uma parcela importante da operação comercial, há uma dependência que precisa ser conhecida antes de qualquer tentativa de renegociação.
Isso não exige abandonar o canal. Exige construir alternativas enquanto ainda existe capacidade de escolha.
Estar no maior número possível de vitrines também não garante uma distribuição eficiente. O que importa é compreender para que cada canal está sendo utilizado e qual resultado produz.
É nesse contexto que volto à mobilização dos hotéis espanhóis.
Empresas e entidades setoriais têm o direito de questionar práticas que considerem prejudiciais à concorrência e ao equilíbrio das relações comerciais. A discussão ganhou força depois da decisão do Tribunal de Justiça da União Europeia, de setembro de 2024, envolvendo as cláusulas de paridade utilizadas pela Booking. O tribunal concluiu que essas cláusulas não poderiam ser tratadas automaticamente como restrições necessárias ao funcionamento da plataforma. A decisão, porém, não reconheceu automaticamente os prejuízos de cada hotel nem determinou as indenizações agora buscadas.
Houve também uma mudança regulatória posterior. Desde novembro de 2024, por força do Regulamento dos Mercados Digitais, a Booking não pode exigir que hotéis localizados no Espaço Econômico Europeu ofereçam na plataforma condições iguais ou melhores do que aquelas disponíveis em seus próprios canais ou em outros distribuidores. Também não pode aplicar medidas equivalentes para punir comercialmente o hotel apenas porque ele oferece condições diferentes em outro canal.
Essas mudanças podem alterar a relação entre hotéis e plataformas na Europa. Mas disputas judiciais e transformações regulatórias levam tempo. Enquanto responsabilidades e eventuais indenizações são discutidas, os hotéis continuam precisando vender quartos, proteger margem e tomar decisões comerciais todos os dias.
Por isso, existe uma pergunta mais imediata para quem está na operação:
O que o hotel pode fazer agora?
A resposta dificilmente estará apenas no desfecho judicial. Ela passa por conhecer o custo real de cada venda, acompanhar a origem da demanda, desenvolver canais próprios e evitar que um único intermediário concentre influência excessiva sobre o resultado.
Fortalecer a venda direta não exige declarar guerra aos distribuidores. O objetivo é construir uma relação na qual o hotel possa decidir quando utilizar cada canal sem recorrer a ele simplesmente porque deixou de ter alternativa.
E isso exige mais do que instalar um motor de reservas no site.
O motor resolve a transação. A capacidade de levar o cliente até ele envolve presença digital, relacionamento, dados, reputação, atendimento e uma proposta comercial capaz de fazer a reserva direta ter sentido para o hóspede.
Autonomia, nesse caso, está na capacidade de escolher conscientemente quando, como e por que utilizar terceiros.
Talvez uma das contribuições da discussão europeia seja justamente trazer esse tema de volta para dentro dos hotéis.
OTAs continuarão importantes, assim como operadoras, agências e consolidadoras. Elas continuarão conectando mercados e gerando negócios.
A questão é perceber quando o hotel deixa de utilizar um canal para acessar demanda e começa a organizar sua operação em torno da receita que esse canal produz.
O quarto continua sendo do hotel. O investimento, o risco e a entrega também.
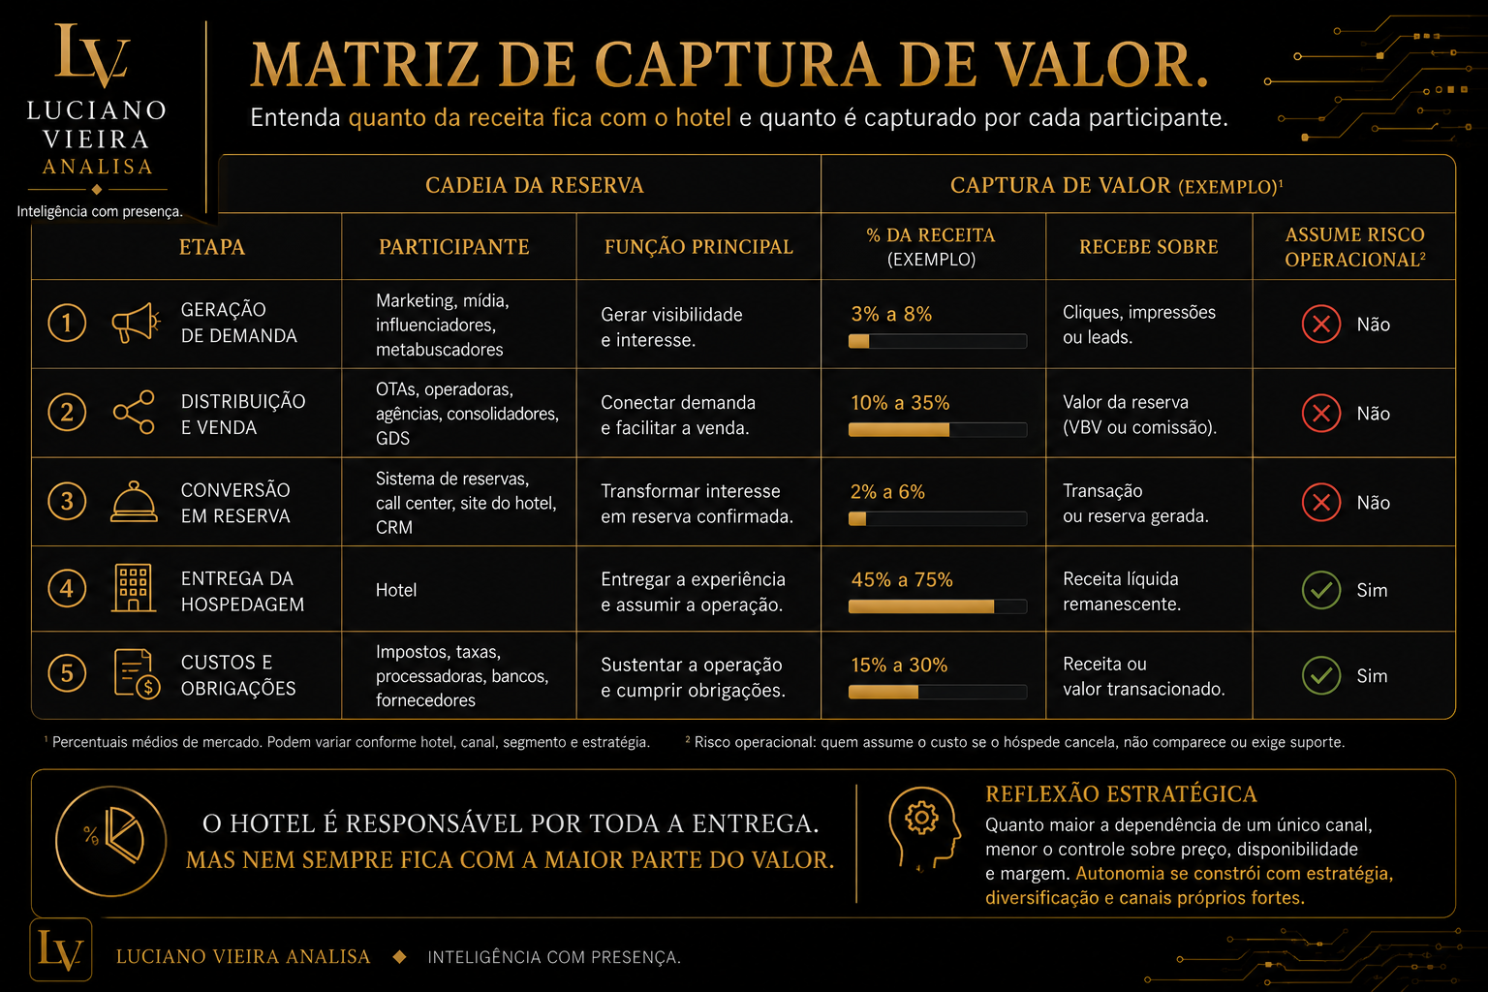
O hotel investe no ativo, assume o risco e entrega a experiência. A pergunta é quanto da receita permanece com quem faz tudo isso acontecer.
É por isso que a metáfora do sócio minoritário continua me parecendo útil. Ela não pretende demonizar a distribuição. Serve para olhar para uma perda gradual de controle que os demonstrativos tradicionais nem sempre tornam evidente.
Um hotel pode continuar proprietário de todos os quartos e, ainda assim, depender de terceiros para determinar quem os encontra, por qual canal o hóspede reserva e qual parcela da receita permanece no empreendimento.
O quarto continua sendo do hotel.
Mas a receita que ele gera passa por uma cadeia de decisões, custos e intermediários antes de se transformar em resultado.
A pergunta, portanto, não é apenas quem é dono do quarto.
É quem controla a estratégia que define quanto dessa receita permanece no hotel.
Faz sentido?
Luciano Vieira Analisa. Inteligência com presença.
Referências
Panrotas, notícia publicada em 23 de junho de 2026 sobre a preparação da ação coletiva na Espanha.
Cinco Días, reportagem publicada em 20 de junho de 2026 sobre a articulação conduzida pela Cehat e pela CCS Abogados.
Tribunal de Justiça da União Europeia, decisão de 19 de setembro de 2024 sobre cláusulas de paridade em plataformas de reservas.
Comissão Europeia, aplicação do Regulamento dos Mercados Digitais à Booking.com desde novembro de 2024.
Booking.com, posicionamento público sobre ações coletivas, cláusulas de paridade e alegações de prejuízo.
Comentários
O que esta análise despertou em você?
Os comentários enviados aparecem publicamente nesta página.
Carregando comentários…