Em junho, publiquei uma análise sobre a temporada de verão 2026/2027 de Florianópolis. Naquele momento havia mais sinais do que dados: El Niño, balneabilidade, mudanças no mercado argentino, Copa do Mundo e os primeiros movimentos de tarifa. Também havia um comportamento conhecido da praça: depois de uma temporada forte, a confiança aumenta, os hotéis olham para os preços uns dos outros e a tarifa da temporada seguinte começa a subir antes que a demanda esteja suficientemente clara.
Na época, escrevi que os dados mais importantes começariam a aparecer entre setembro e outubro.
Chegamos em setembro.
E a leitura ficou mais complexa e ainda mais preocupante.
Não porque exista um indicador capaz de antecipar sozinho o resultado do verão. O problema é que boa parte dos sinais que começaram a aparecer aponta na mesma direção: menos volume, diária maior, retração do estrangeiro, concorrentes ganhando espaço e Florianópolis posicionada entre as hospedagens mais caras do grupo pesquisado.
Enquanto isso, a praça continua olhando principalmente para ela mesma.
O que começou a aparecer
Conversei com representantes de Booking.com, Expedia e Decolar para entender o que as plataformas já estavam enxergando.
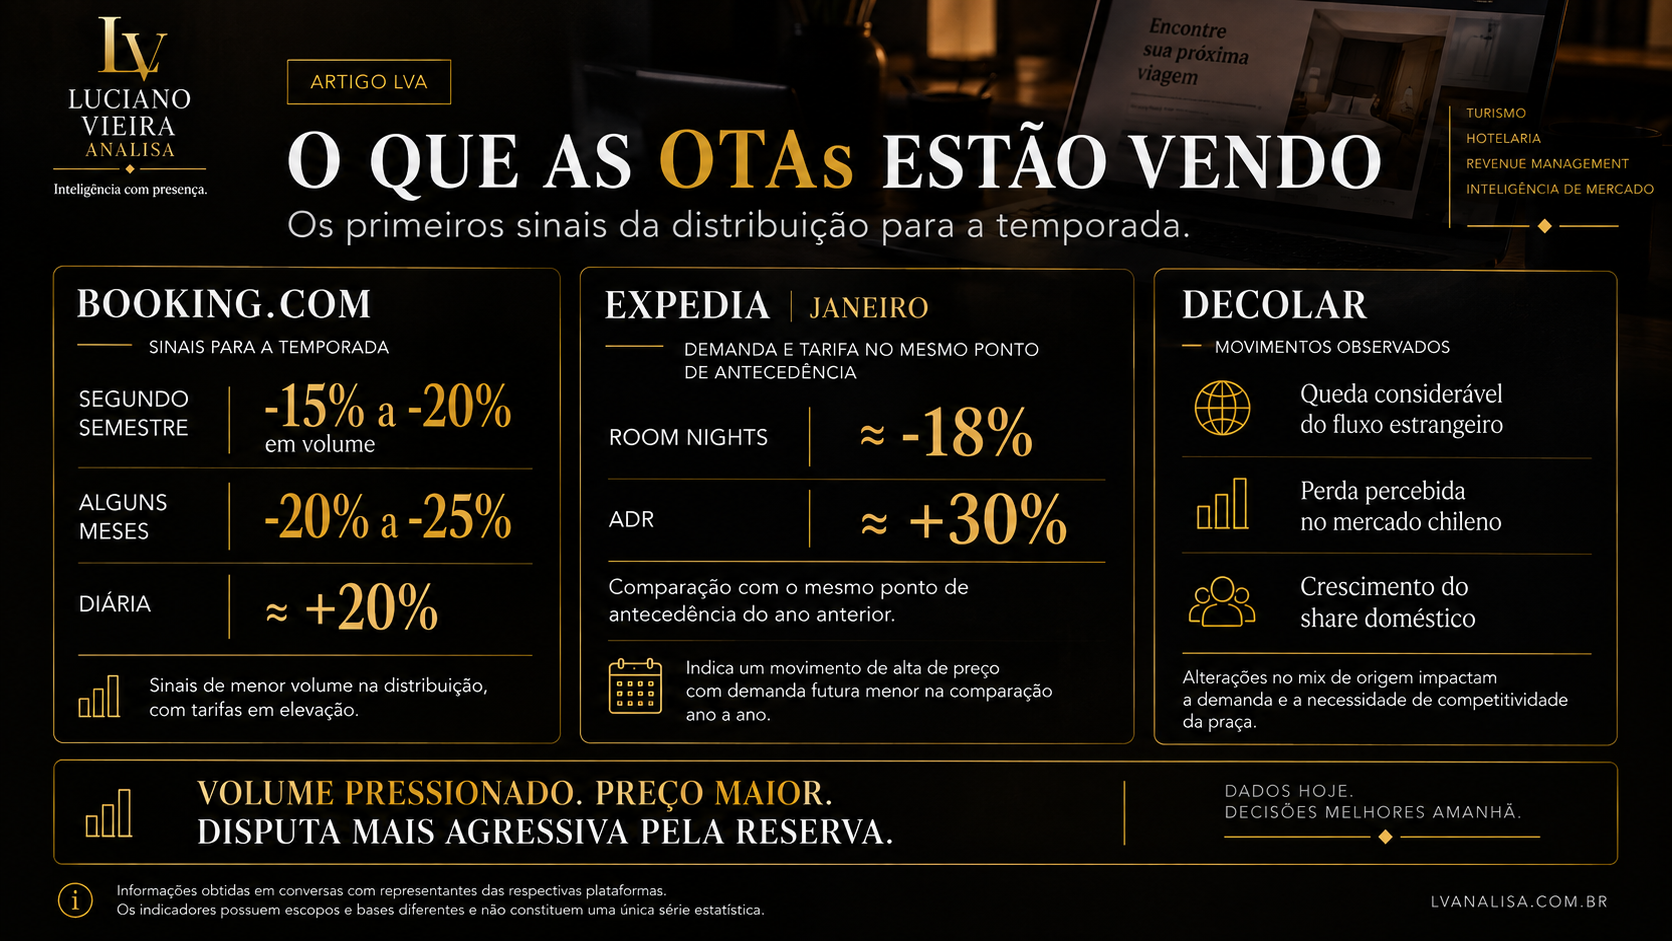
Na Booking, a leitura apresentada foi de queda entre 15% e 20% no segundo semestre, com alguns meses chegando à faixa de 20% a 25%, enquanto a diária apresenta crescimento próximo de 20%.
Na Expedia, o recorte de janeiro mostra movimento semelhante. No mesmo ponto de antecedência do ano anterior, os room nights estão aproximadamente 18% abaixo, enquanto o ADR está cerca de 30% acima.
A Decolar acrescenta o mercado internacional à análise. O relato é de queda considerável no fluxo estrangeiro, com perda percebida no Chile e avanço de destinos do Nordeste entre esses consumidores.
Ao mesmo tempo, a Decolar vem aumentando seu share doméstico. Uma das hipóteses discutidas é a força do ecossistema do iFood, com cupons, descontos e estímulos promocionais imediatos atraindo consumidores que antes poderiam comprar em outros canais. A própria Booking reagiu a essa transformação e passou a desenvolver sua estrutura de pagamento para competir melhor em um mercado no qual preço, parcelamento, promoção e conveniência estão cada vez mais integrados à decisão de compra.
Os números das três plataformas têm bases diferentes e não devem ser somados. Mas a direção merece atenção: volume pressionado enquanto preço sobe, retração estrangeira e uma disputa mais agressiva pela reserva.
Estamos olhando para o preço do vizinho
Esse é o ponto que mais me preocupa porque não é novo.
Nas temporadas de 2023/2024 e 2025/2026, observei o mesmo mecanismo. Uma temporada forte aumenta a confiança, a confiança chega às tarifas e cada hotel encontra no preço do concorrente uma justificativa para o seu próprio preço.
Na temporada passada vivi isso diretamente. Enquanto boa parte da praça operava entre R$ 550 e R$ 650, tentei manter uma tarifa próxima de R$ 450, mais coerente com a demanda que eu observava. Só que, quando praticamente todos estão a R$ 650, um hotel semelhante a R$ 450 pode ser percebido como produto inferior em vez de oportunidade.
É a armadilha de ancoragem por precificação coletiva.
O problema agora é que os primeiros dados já mostram diária crescendo enquanto o volume perde força. Mesmo assim, a principal referência do hoteleiro continua sendo o hotel ao lado.
Só que o turista não faz essa comparação.
Ele compara a viagem.
E nessa comparação Florianópolis já não está sozinha
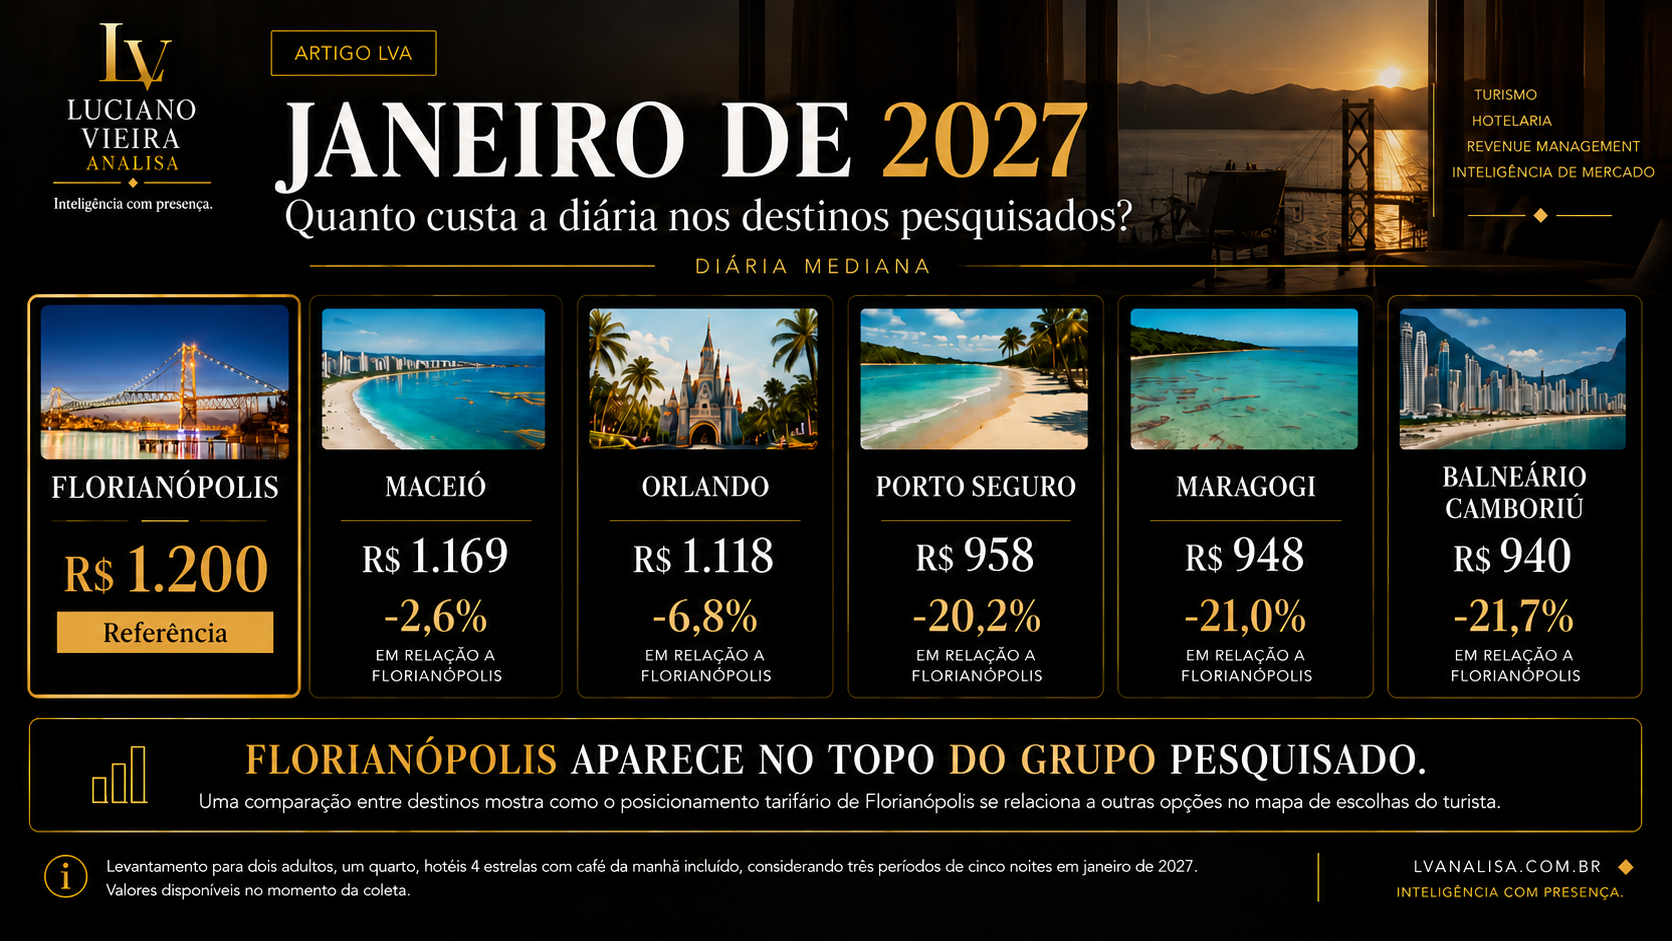
Fiz uma pesquisa para janeiro de 2027 com hotéis 4 estrelas e café da manhã incluído em Florianópolis, Balneário Camboriú, Maceió, Maragogi, Porto Seguro e Orlando.
A diária mediana de Florianópolis ficou próxima de R$ 1.200. Maceió apareceu em R$ 1.169, Orlando em R$ 1.118, enquanto Porto Seguro, Maragogi e Balneário Camboriú ficaram próximos de R$ 950.
Florianópolis ficou aproximadamente 20% acima de três destinos nacionais pesquisados.
Quando a passagem entra na conta, a comparação muda conforme a origem. Para quem sai de São Paulo, Balneário Camboriú e Porto Seguro ficaram abaixo de Florianópolis nas três janelas pesquisadas.
Balneário é especialmente importante porque, neste comparativo, utiliza o mesmo aeroporto de Florianópolis. No início de janeiro, passagem para duas pessoas mais cinco noites ficou em aproximadamente R$ 8,7 mil em Florianópolis contra R$ 7,2 mil em Balneário. No meio do mês, R$ 7,5 mil contra R$ 6,6 mil. No final, R$ 7,5 mil contra R$ 6 mil.
Maceió fica praticamente na mesma faixa de hospedagem, embora o aéreo ainda pese para o paulista. Maragogi varia conforme a janela. Orlando apresentou hospedagem próxima à de Florianópolis, mas a passagem ainda mantém uma diferença grande no custo da viagem.
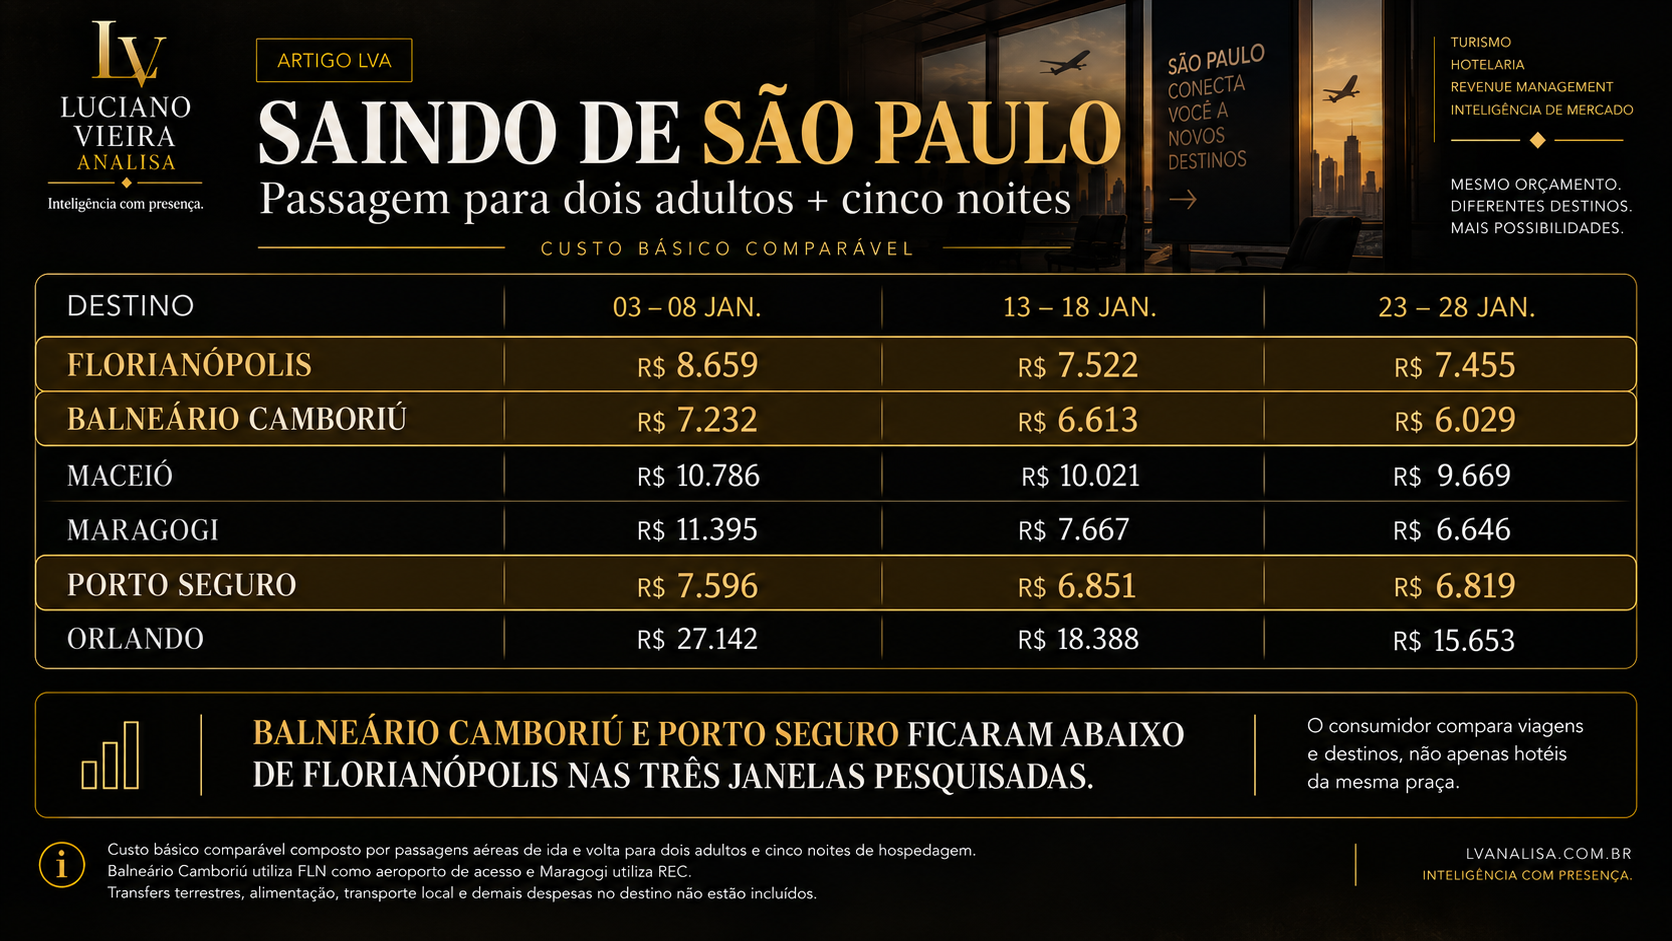
Esse é o ponto que a comparação entre hotéis da mesma praça não mostra.
O hoteleiro olha para o vizinho. O turista olha para o mapa.
E os concorrentes também estão se movimentando
O preço é apenas uma parte dessa disputa.
O El Niño continua projetado sobre a principal janela do verão. A análise de junho trabalhava com probabilidade de 96% de permanência entre dezembro e fevereiro. Para Florianópolis, isso significa risco maior de instabilidade justamente quando destinos concorrentes do Norte e Nordeste podem apresentar condições relativamente mais favoráveis.
A balneabilidade continua sendo outra vulnerabilidade. Na temporada 2025/2026, aproximadamente um em cada quatro pontos monitorados no período analisado apresentou condição imprópria para banho.
No mercado internacional, o argentino também mudou. A perspectiva de retorno ao Visa Waiver Program dos Estados Unidos amplia suas alternativas, enquanto a Copa do Mundo de 2026 pode ter consumido parte do orçamento internacional de famílias que tradicionalmente viajariam no verão seguinte.
No Chile, a Decolar já percebe perda de fluxo e maior interesse por destinos do Nordeste.
E justamente nesse cenário uma ação de aproximadamente R$ 300 mil para promoção de Santa Catarina no Mercosul através da Decolar não avançou como previsto.
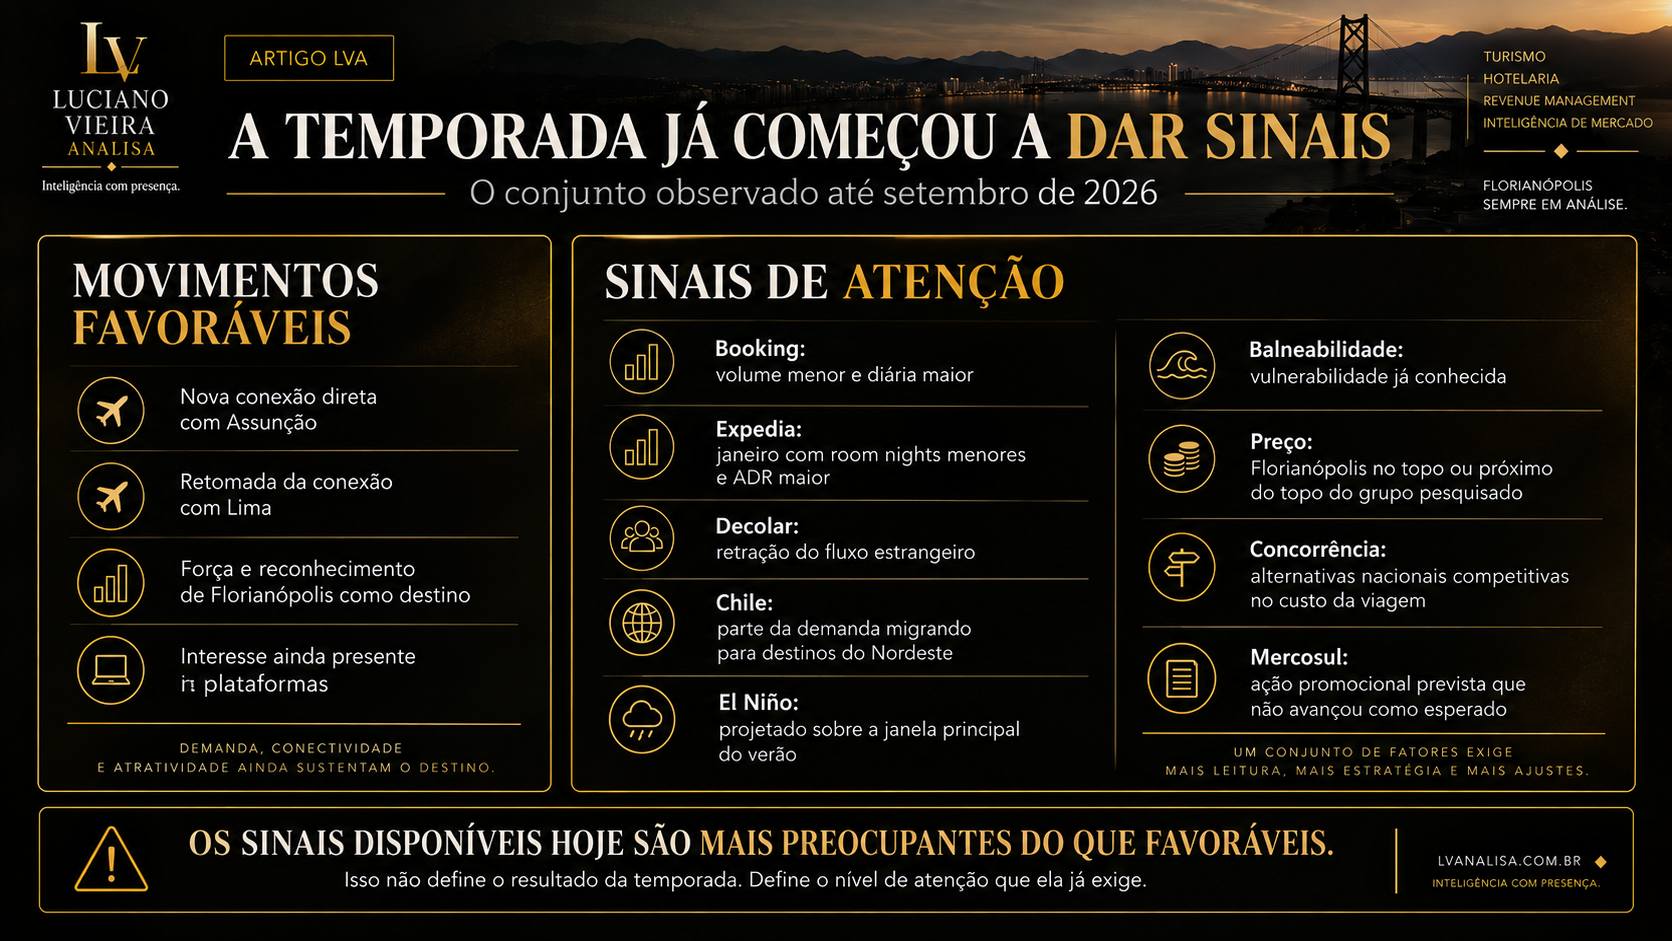
Ao mesmo tempo, Florianópolis ganhou novas conexões, como o voo direto para Assunção e a retomada de Lima. São movimentos positivos e importantes, mas entram em um cenário no qual outros destinos também disputam esses passageiros com preço, promoção, clima e produto.
O problema é que já vimos esse filme
Em junho ainda era possível dizer que havia sinais e que precisávamos esperar os primeiros dados.
Agora eles começaram a chegar.
Não são definitivos, mas também não são neutros.
Hoje há mais evidências preocupantes do que positivas naquilo que já conseguimos observar da temporada. E justamente nesse momento Florianópolis aparece com uma hospedagem cara em relação a parte dos destinos concorrentes.
É aí que vejo o risco de repetirmos o mesmo erro.
A praça olha para dentro, vê o concorrente cobrando mais, aumenta sua tarifa e interpreta essa movimentação coletiva como confirmação de mercado. Só que Booking, Expedia e Decolar começam a mostrar uma demanda que não está respondendo com a mesma força. O estrangeiro perdeu participação. Outros destinos estão disputando esses mercados. E o consumidor nacional encontra alternativas competitivas quando compara a viagem inteira.
Isso não significa que Florianópolis precise entrar numa corrida de descontos.
Significa que o preço precisa responder à demanda, e não à confiança coletiva da praça.
Ainda há tempo para corrigir leitura, distribuição, promoção e tarifa.
Mas o argumento de que precisamos esperar para ver já começa a perder validade.
Em junho, escrevi que, quando o hotel começa a corrigir a tarifa em janeiro, o turista já escolheu outro destino em outubro.
Outubro está chegando.
Se repetirmos o mesmo mecanismo, desta vez não poderemos dizer que os sinais não estavam disponíveis.
Luciano Vieira Analisa
Inteligência com presença.
Comentários
O que esta análise despertou em você?
Os comentários enviados aparecem publicamente nesta página.
Carregando comentários…